
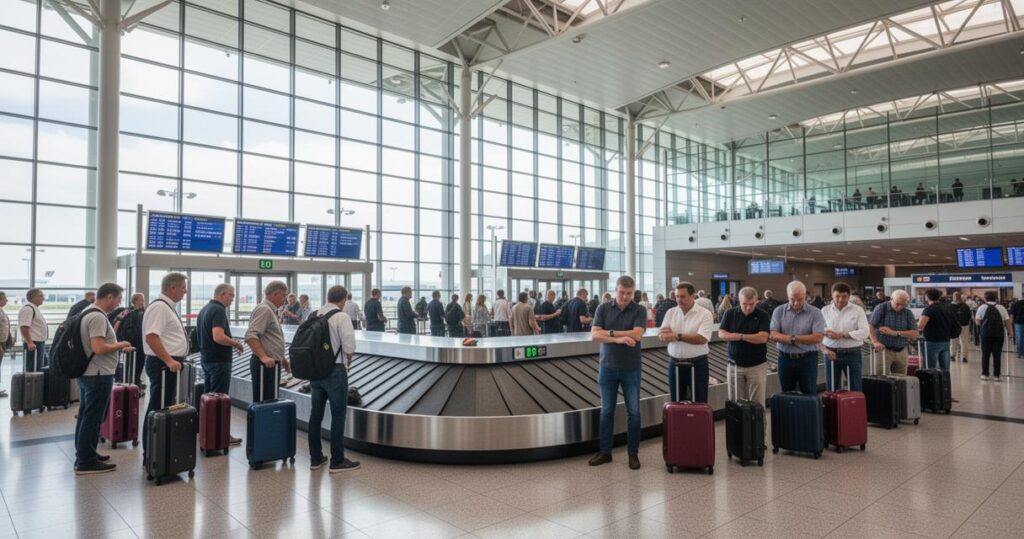
Rentrer d’un voyage pour découvrir que sa valise a disparu, été abîmée ou n’est tout simplement pas arrivée au tapis de livraison : cette situation, vécue par de nombreux voyageurs chaque année, génère stress et démarches souvent méconnues. Pourtant, des mécanismes de protection existent, portés par des textes internationaux, la réglementation européenne et les contrats d’assurance. Encore faut-il savoir à qui s’adresser, dans quels délais agir et quelles preuves rassembler.
Ce qu’il faut retenir
- La Convention de Montréal et le règlement européen fixent des plafonds d’indemnisation stricts en cas de perte, de retard ou de détérioration de bagages.
- Il est obligatoire de signaler tout problème au comptoir de la compagnie aérienne dès la sortie de l’avion et de formaliser la réclamation par écrit dans les 7 à 21 jours.
- Les cartes bancaires haut de gamme offrent souvent une protection automatique, mais il est recommandé de vérifier les exclusions et les conditions spécifiques à chaque contrat.
- Souscrire une assurance voyage spécifique permet de compléter les garanties de la compagnie aérienne et d’obtenir une indemnisation plus proche de la valeur réelle des biens.
- La constitution d’un dossier solide, incluant les factures d’achat originales et la preuve de la déclaration à l’aéroport, est indispensable pour obtenir un remboursement.
- En cas de désaccord avec la compagnie aérienne, les passagers peuvent solliciter la DGAC ou recourir à la médiation de la consommation avant d’engager une action en justice.
La responsabilité de la compagnie aérienne selon les conventions internationales
Les règles de la convention de Montréal pour l’indemnisation
Le cadre juridique qui s’applique en matière de bagages perdus, endommagés ou retardés repose principalement sur la Convention de Montréal, signée le 28 mai 1999. Ce texte international régit la responsabilité des compagnies aériennes envers leurs passagers et fixe des plafonds d’indemnisation précis. Ainsi, pour un bagage enregistré non retrouvé ou définitivement perdu, l’indemnisation maximale est plafonnée à 1 519 droits de tirage spéciaux, soit environ 1 900 euros. Pour les vols relevant d’un régime antérieur, la limite était calculée en fonction du poids des bagages endommagés. Le règlement européen n°889/2002 adapte ces dispositions au niveau communautaire et prévoit un plafond légèrement différent à 1 288 droits de tirage spéciaux, soit environ 1 660 euros, pour les vols au sein de l’Union européenne.
Il faut distinguer deux types d’indemnisation : l’indemnisation forfaitaire, fondée sur les règles européennes, et l’indemnisation individualisée, fondée sur la Convention de Montréal, dont le montant varie selon le préjudice réellement prouvé. Dans le cadre de la convention de Montréal, il est possible d’obtenir jusqu’à environ 7 800 euros pour des préjudices importants, à condition de justifier les pertes subies par des documents appropriés.
La marche à suivre pour déclarer un bagage endommagé ou perdu
En cas de détérioration ou de perte de bagage, la réaction doit être immédiate : il est impératif de signaler le problème avant même de quitter la zone aéroportuaire, directement au comptoir de la compagnie aérienne. Cette déclaration sur place constitue le point de départ de toute procédure d’indemnisation. Par la suite, les plaintes doivent être formalisées par écrit dans un délai de 7 jours pour un bagage endommagé et de 21 jours pour un bagage retardé ou perdu. Un bagage est généralement considéré comme perdu lorsqu’il n’est pas livré dans un délai de 21 jours. Le passager dispose alors de 21 jours supplémentaires pour demander un remboursement si le bagage est finalement retrouvé. Au-delà de ces délais, toute action en responsabilité doit être engagée dans les 2 ans suivant l’incident, sous peine de forclusion.
Les couvertures de l’assurance voyage et des cartes bancaires
Les garanties incluses dans votre carte bancaire haut de gamme
Avant même de souscrire un contrat d’assurance spécifique, il est utile de vérifier les garanties attachées à sa carte bancaire. Les cartes haut de gamme intègrent souvent des couvertures automatiques dès lors que le billet d’avion a été réglé avec ladite carte. Ces garanties peuvent couvrir la perte, le retard ou la détérioration des bagages enregistrés, parfois avec des plafonds intéressants pour les objets de valeur. La couverture varie selon l’établissement bancaire et le niveau de la carte, mais elle représente dans tous les cas un premier filet de protection non négligeable pour le voyageur.
Il convient toutefois de lire attentivement les conditions générales du contrat bancaire, car les exclusions sont nombreuses : certains objets fragiles, les espèces ou les documents officiels sont généralement exclus. En cas de sinistre, la compagnie d’assurance associée à la carte demandera systématiquement les factures d’achat originales pour évaluer la valeur des biens perdus ou endommagés. C’est pourquoi il est recommandé de conserver précieusement ces justificatifs avant tout voyage.
L’utilité de souscrire un contrat d’assurance spécifique
Pour bénéficier d’une couverture plus étendue, souscrire un contrat d’assurance voyage dédié reste la solution la plus complète. Des acteurs spécialisés proposent des offres couvrant non seulement la perte ou la détérioration des bagages, mais aussi les frais engagés en cas de retard important, comme l’achat de vêtements ou d’effets de première nécessité. Parmi les assureurs présents sur ce marché, des noms comme Allianz Travel ou Groupama sont régulièrement cités pour leurs garanties voyageurs. Ces contrats définissent précisément les conditions d’indemnisation, les plafonds par objet et les exclusions applicables.
Un contrat d’assurance dédié au voyage permet notamment de combler les lacunes de la couverture offerte par la compagnie aérienne. En effet, le plafond légal fixé par les conventions internationales peut s’avérer insuffisant si la valise contenait des objets de valeur. L’assurance voyage, elle, peut offrir une indemnisation plus proche de la valeur réelle des objets endommagés ou perdus, à condition de fournir les justificatifs nécessaires.
Les démarches pour obtenir un remboursement optimal
Les justificatifs et factures d’achat à conserver
Quel que soit le recours envisagé, la constitution d’un dossier solide est déterminante. La règle d’or est simple : conserver toutes les factures d’achat originales des objets susceptibles d’être emportés en voyage. En l’absence de ces documents, les compagnies aériennes comme les assureurs sont en droit de refuser ou de minorer fortement l’indemnisation. Au moment de la réclamation, il faudra également produire le billet d’avion, la déclaration de sinistre faite à l’aéroport, et tout échange écrit avec la compagnie aérienne. Un inventaire précis des effets contenus dans la valise, accompagné d’estimations de valeur, facilite également le traitement du dossier.
Pour les objets de grande valeur, certaines compagnies aériennes proposent une déclaration de valeur spéciale au moment de l’enregistrement, moyennant une surcharge tarifaire. Cette option permet de dépasser le plafond légal d’indemnisation en cas de perte ou de détérioration et peut se révéler pertinente pour les voyages impliquant du matériel coûteux.
Les délais à respecter pour soumettre votre réclamation
Le respect des délais est une condition impérative pour que la réclamation soit recevable. Comme mentionné, la déclaration écrite doit intervenir dans les 7 jours pour un bagage endommagé et dans les 21 jours pour un bagage retardé. Une fois la réclamation déposée auprès de la compagnie aérienne, si celle-ci refuse d’indemniser ou ne répond pas dans un délai raisonnable, le passager peut saisir la Direction générale de l’aviation civile, la DGAC, dont le délai pour porter plainte peut aller jusqu’à 6 mois. Si le litige persiste, la médiation de la consommation, gratuite pour le consommateur et obligatoire pour les entreprises depuis le début de l’année 2026, constitue une étape préalable à toute action en justice. Cette voie, rapide et confidentielle, permet souvent de trouver une solution amiable sans recourir aux tribunaux. Pour l’indemnisation forfaitaire liée aux règles européennes, le délai de prescription est de 5 ans, tandis que les actions fondées sur la responsabilité individuelle doivent être engagées dans les 2 ans suivant l’incident.